Comprar una vivienda representa uno de los objetivos más importantes para muchas familias, pero antes de dar el primer paso es común tener dudas sobre cómo funciona un crédito hipotecario y qué se necesita para convertir el sueño de tener una casa propia en una realidad.
Muchas personas piensan que para comprar una propiedad deben contar con todo el dinero disponible desde el inicio. Sin embargo, los créditos hipotecarios existen precisamente para facilitar el acceso a una vivienda mediante un financiamiento que permite adquirir una casa y pagarla durante un periodo determinado.
Para las familias jóvenes, entender este proceso es fundamental porque una decisión financiera bien planeada puede convertirse en la base de un patrimonio familiar. No se trata solamente de obtener un préstamo, sino de elegir una vivienda adecuada, analizar la capacidad de pago y encontrar una opción que se adapte al proyecto de vida de cada comprador.
En Cancún, donde el crecimiento residencial continúa generando nuevas oportunidades de vivienda, conocer las alternativas de financiamiento permite que más personas puedan evaluar opciones reales para adquirir una propiedad dentro de un desarrollo planeado como Sarabí.
Entender el crédito hipotecario antes de comprar una vivienda
Antes de elegir una casa, es importante comprender que un crédito hipotecario es un financiamiento destinado a la adquisición de un inmueble. Una institución financiera, banco u organismo de vivienda proporciona recursos para comprar una propiedad y el comprador se compromete a realizar pagos durante un plazo establecido.
La propiedad adquirida funciona como garantía del financiamiento hasta que el crédito queda liquidado. Esto permite que muchas familias puedan acceder a una vivienda sin esperar años para reunir el valor total del inmueble.
Comprender cómo funciona un crédito hipotecario ayuda al comprador a tomar mejores decisiones porque le permite conocer aspectos como:
- Monto disponible de financiamiento.
- Plazo del crédito.
- Mensualidad aproximada.
- Gastos adicionales.
- Condiciones del préstamo.
La pregunta más importante antes de iniciar un proceso de compra no debería ser únicamente cuánto dinero puede prestar una institución, sino cuánto puede pagar una familia sin afectar su estabilidad económica.
Un crédito bien elegido debe adaptarse a la realidad del comprador y no convertirse en una carga financiera difícil de mantener.
La capacidad de pago es el primer análisis antes de solicitar financiamiento
Uno de los errores más comunes al buscar una vivienda es enfocarse únicamente en el monto máximo que una institución puede otorgar.
Aunque obtener un crédito mayor puede parecer una ventaja, lo más importante es analizar si la mensualidad será cómoda durante todo el plazo del financiamiento.
Antes de solicitar un crédito, una familia debe revisar:
- Ingresos mensuales actuales.
- Gastos fijos del hogar.
- Ahorro disponible.
- Estabilidad laboral.
- Capacidad para cubrir pagos a largo plazo.
La compra de una casa debe representar tranquilidad y crecimiento, no una presión económica constante.
Por esta razón, los compradores que están considerando adquirir una vivienda en Cancún deben analizar primero su situación financiera y después buscar una propiedad que corresponda con sus posibilidades.
Comprender cómo funciona un crédito hipotecario desde esta etapa permite establecer expectativas reales y elegir una vivienda que se adapte al presupuesto familiar, evitando comprometer recursos que podrían afectar otros objetivos importantes.
Sarabí entiende que cada familia tiene necesidades diferentes, por eso la elección de una vivienda debe acompañarse de información clara sobre financiamiento, características de la propiedad y posibilidades de compra.
Cómo utilizar INFONAVIT para comprar una casa
Para muchos trabajadores mexicanos, INFONAVIT representa una de las principales alternativas para acceder a una vivienda propia. Este organismo permite que las personas que cumplen con los requisitos establecidos puedan utilizar su capacidad de crédito para adquirir una propiedad.
Conocer cómo funciona el crédito INFONAVIT, permite entender mejor aspectos importantes como requisitos, proceso de solicitud y factores que pueden influir en el financiamiento.
Antes de iniciar una compra, es recomendable conocer:
- La capacidad de crédito disponible.
- La precalificación.
- Los documentos necesarios.
- Las condiciones del financiamiento.
- El proceso hasta la formalización.
El crédito INFONAVIT puede convertirse en una herramienta para que familias jóvenes comiencen a construir patrimonio mediante una vivienda propia.
Sin embargo, el financiamiento debe ir acompañado de una buena elección inmobiliaria. La ubicación, los servicios, la infraestructura y el entorno donde se encuentra la propiedad también forman parte del valor de la decisión.
Por eso, comprar una casa no solamente implica saber cuánto crédito se puede obtener, sino encontrar un desarrollo donde esa inversión tenga sentido a futuro.
FOVISSSTE como alternativa para trabajadores del sector público
Los trabajadores al servicio del Estado también cuentan con alternativas de financiamiento mediante FOVISSSTE, un organismo enfocado en otorgar créditos de vivienda para derechohabientes que cumplen con los requisitos correspondientes.
Para quienes tienen acceso a esta opción, conocer cómo funciona el crédito FOVISSSTE puede ayudar a comprender las características del financiamiento y los pasos necesarios antes de elegir una vivienda.
Entre los aspectos que deben analizarse están:
- Tipo de crédito disponible.
- Capacidad económica.
- Condiciones del financiamiento.
- Características de la vivienda que se desea adquirir.
FOVISSSTE cuenta con diferentes esquemas relacionados con la adquisición de vivienda, incluyendo alternativas para comprar vivienda nueva o usada según las condiciones del crédito seleccionado.
Para una familia que busca comprar una casa, conocer estas opciones representa una ventaja porque permite comparar caminos y elegir la alternativa más adecuada para su situación.
El objetivo de un financiamiento no es únicamente obtener recursos, sino utilizarlos para adquirir una propiedad que contribuya a formar un patrimonio estable.
Los gastos iniciales también forman parte de la planificación de compra
Una de las dudas más frecuentes de quienes buscan adquirir una vivienda es conocer si el crédito cubre completamente el valor de la propiedad. Aunque el financiamiento representa una herramienta importante para acercarse a una casa propia, es fundamental considerar que existen gastos adicionales dentro del proceso de compra.
Una decisión inteligente comienza antes de firmar cualquier contrato. El comprador debe conocer todos los recursos que necesitará para evitar comprometer su estabilidad económica.
Además del financiamiento, es importante contemplar aspectos como:
- Enganche de la propiedad.
- Avalúo del inmueble.
- Gastos notariales.
- Escrituración.
- Seguros relacionados con el crédito.
Entender cómo funciona un crédito hipotecario permite tener una visión más completa del proceso y preparar un presupuesto realista antes de elegir una vivienda.
Para una familia joven, esta planeación representa tranquilidad porque evita tomar decisiones impulsivas y permite elegir una propiedad que realmente pueda mantenerse a largo plazo.
El objetivo no es únicamente conseguir un crédito, sino encontrar una vivienda que se adapte a las necesidades actuales y que pueda convertirse en un patrimonio estable para el futuro.
Elegir la vivienda correcta es tan importante como elegir el financiamiento
Muchas personas comienzan el proceso pensando primero en cuánto dinero pueden obtener mediante un crédito, pero una compra inteligente también requiere analizar qué tipo de vivienda necesitan.
El financiamiento debe estar relacionado con un proyecto de vida.
Cuando una familia entiende cómo funciona un crédito hipotecario, puede tomar mejores decisiones porque no solamente considera el monto autorizado, sino también la relación entre la vivienda elegida, sus necesidades y su capacidad financiera.
Antes de elegir una casa es recomendable considerar:
- Número de integrantes de la familia.
- Espacios necesarios para vivir cómodamente.
- Ubicación.
- Servicios cercanos.
- Crecimiento futuro del hogar.
Una propiedad adecuada no solamente debe ajustarse al presupuesto, también debe responder a las necesidades de quienes la habitarán.
Para una familia joven, comprar una casa significa encontrar un lugar donde puedan crecer, crear recuerdos y construir estabilidad.
Por esta razón, el proceso de compra debe analizarse desde diferentes perspectivas: la capacidad financiera, las características de la vivienda y las condiciones del desarrollo donde se encuentra.
Sarabí entiende que una casa representa mucho más que una construcción. Es el punto de partida para que una familia pueda desarrollar su patrimonio dentro de un entorno residencial planeado.
Comparar alternativas antes de contratar un crédito genera mayor seguridad
No todos los financiamientos funcionan de la misma manera. Cada institución establece diferentes condiciones, beneficios y requisitos que pueden cambiar dependiendo del perfil del comprador.
Antes de tomar una decisión es recomendable comparar:
- Plazos disponibles.
- Condiciones de pago.
- Tasas de interés.
- Requisitos solicitados.
- Beneficios adicionales.
La información es una herramienta importante para evitar comprometerse con una opción que no corresponda con las necesidades personales.
La Comisión Nacional para la Protección y Defensa de los Usuarios de Servicios Financieros recomienda analizar la capacidad de pago, comparar alternativas y revisar las condiciones del financiamiento antes de contratar un crédito para vivienda, como se explica en sus recomendaciones sobre créditos hipotecarios.
Por eso, aprender sobre cómo funciona un crédito hipotecario ayuda a que los compradores lleguen mejor preparados al momento de elegir una propiedad.
Una familia informada puede tomar decisiones con mayor confianza y encontrar una alternativa que se adapte a sus objetivos.
Pasos para solicitar un crédito hipotecario
Comprar una vivienda requiere seguir un proceso ordenado que permita al comprador conocer sus posibilidades y avanzar con mayor seguridad.
Aunque cada institución establece requisitos específicos, generalmente el proceso contempla diferentes etapas:
- Revisar la capacidad de crédito disponible.
- Definir el tipo de vivienda que se busca adquirir.
- Comparar alternativas de financiamiento.
- Reunir documentación personal y financiera.
- Realizar la evaluación correspondiente del crédito.
- Completar el proceso de avalúo de la propiedad.
- Formalizar la compra mediante la firma de escrituras.
Conocer cada etapa permite que las familias tengan mayor claridad antes de iniciar la compra de una vivienda.
Para quienes están evaluando adquirir una casa, entender cómo funciona un crédito hipotecario ayuda a reducir dudas y facilita la preparación necesaria para avanzar hacia un patrimonio propio.
El acompañamiento durante la compra facilita el proceso inmobiliario
Comprar una vivienda implica diferentes etapas que pueden generar dudas si es la primera vez que una persona realiza este proceso.
Desde identificar la propiedad adecuada hasta reunir documentos y avanzar hacia la escrituración, cada paso requiere atención y organización.
Un desarrollo residencial puede aportar valor al comprador cuando ofrece información clara y acompañamiento durante el camino.
Algunos aspectos donde el comprador necesita orientación son:
- Selección de la vivienda adecuada.
- Revisión de características del desarrollo.
- Proceso de financiamiento.
- Integración de documentación.
- Seguimiento de la compra.
Para muchas familias, contar con un respaldo durante este proceso reduce incertidumbre y permite avanzar con mayor tranquilidad.
Entender cómo funciona un crédito hipotecario también permite que los compradores lleguen mejor preparados a cada etapa, desde la selección de la vivienda hasta la formalización de la compra.
Sarabí busca acompañar a las personas que desean adquirir una propiedad en Cancún, ofreciendo alternativas residenciales donde la ubicación, infraestructura y opciones de financiamiento forman parte de una propuesta integral.
Conocer las opciones disponibles dentro de un desarrollo planeado permite que el comprador tenga una visión más completa antes de tomar una decisión.
Puedes conocer las casas en venta dentro de Sarabí y analizar proyectos residenciales diseñados para familias que buscan una opción alineada con sus objetivos patrimoniales.
El crédito hipotecario como herramienta para construir patrimonio
Existe una diferencia importante entre adquirir una deuda y utilizar un financiamiento como una herramienta para crear patrimonio.
Cuando una familia compra una vivienda con una planeación adecuada, el crédito permite transformar pagos mensuales en la adquisición de un activo propio.
La clave está en tomar una decisión basada en:
- Capacidad económica.
- Ubicación de la propiedad.
- Calidad del desarrollo.
- Necesidades familiares.
- Proyección futura.
Una vivienda correctamente elegida puede representar seguridad, estabilidad y una inversión que acompañe diferentes etapas de vida.
En una ciudad como Cancún, donde existen zonas con crecimiento residencial, elegir una propiedad dentro de un desarrollo organizado puede convertirse en un factor importante para proteger la inversión.
La compra de una casa no debe verse solamente como una transacción, sino como una decisión relacionada con el futuro familiar.
Cómo Sarabí ayuda a las familias a dar el siguiente paso hacia una vivienda propia
Después de conocer el proceso de financiamiento, es más sencillo entender que comprar una casa requiere combinar diferentes elementos: una capacidad económica adecuada, un crédito conveniente y una propiedad que responda a las necesidades del comprador.
Sarabí integra una propuesta residencial pensada para familias que buscan adquirir una vivienda dentro de un entorno planeado en Cancún.
Entre los elementos que forman parte de su propuesta destacan:
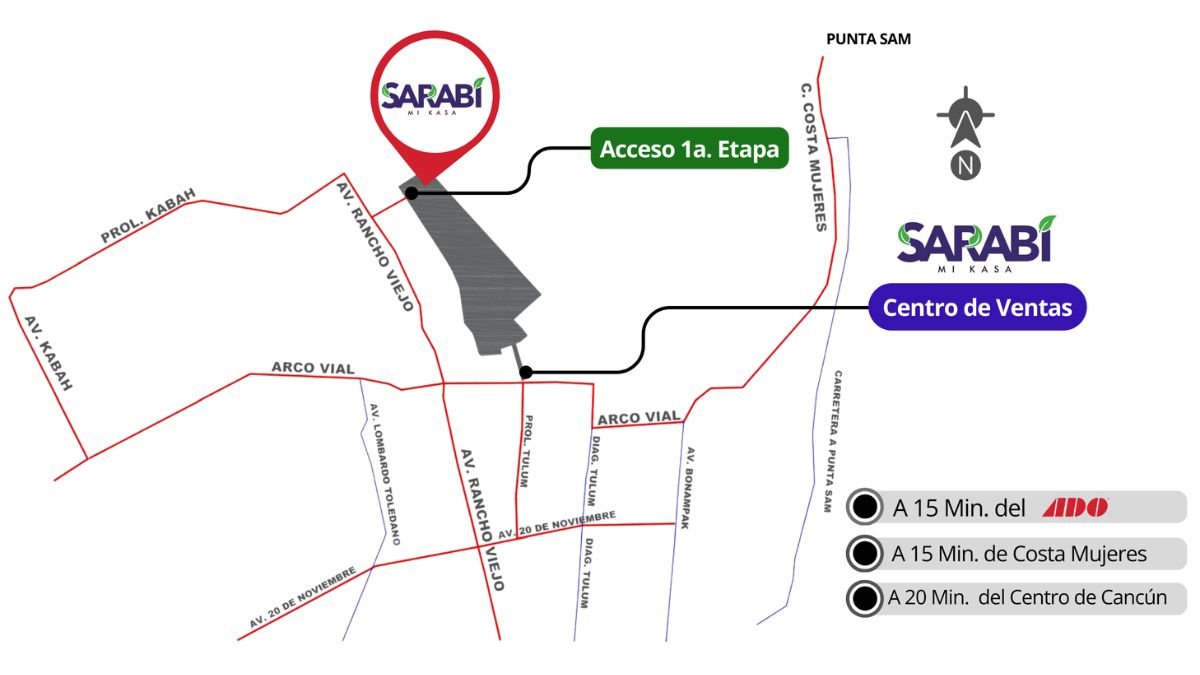
- Ubicación estratégica en una zona de crecimiento residencial.
- Opciones de terrenos, casas, departamentos y lotes comerciales.
- Infraestructura pensada para la vida diaria.
- Espacios que favorecen la convivencia familiar.
- Alternativas de financiamiento para facilitar la compra.
Para quienes están investigando cómo funciona un crédito hipotecario, entender el financiamiento es solamente el primer paso. La siguiente decisión importante es elegir correctamente dónde construir ese patrimonio.
Una vivienda debe ofrecer más que un espacio físico. Debe representar tranquilidad, seguridad y la oportunidad de crear un futuro para la familia.
Sarabí representa una alternativa para quienes buscan comprar una propiedad en Cancún con una visión de largo plazo, combinando ubicación, planeación y soluciones residenciales adaptadas a diferentes perfiles de comprador.
Tomar una decisión informada permite que el proceso de compra sea más claro y que una meta como tener casa propia pueda convertirse en una realidad.